
変動金利の5年ルールと未払利息|増えた利息はどうなる?
変動金利の住宅ローンには、「5年ルール」と「125%ルール」という仕組みがあります。
金利が上がっても、毎月の返済額は5年間変わりません。
では、金利が上がって増えた利息は、どうなっているのでしょうか。
「全部が未払利息として後回しになる」と思っている方もいますが、そうではありません。
今回は、金利が上がったときに、毎月の返済額の中身がどう変わるのかを、数字で確かめていきます。
5年ルールと125%ルールとは
5年ルールは、金利が変わっても、毎月の返済額を5年間変えない仕組みです。
125%ルールは、5年ごとに返済額を見直すとき、増やすのはそれまでの返済額の1.25倍まで、とする仕組みです。
たとえば、毎月8万円を返済している方なら、6年目以降の返済額は最大で10万円です(全国銀行協会の解説の例)。
どちらも、変動金利で、元利均等返済の場合の仕組みです。
元金均等返済には、この2つのルールはありません。
また、ルールを採用していない金融機関もあります。
ここで大切なのが、見直しの時期の違いです。
変動金利の適用金利は、通常、半年ごとに見直されます。
一方、返済額の見直しは5年ごとです。
つまり、返済額が変わらない5年の間にも、金利は何度も変わり得ます。
返済額は同じでも、元金と利息の割合は変わる
毎月の返済額は、「利息」と「元金」でできています。
その月の利息は、「借入残高 × 適用金利 ÷ 12」で計算されます。
返済額からこの利息を引いた残りが、元金の返済に回ります。
ですから、返済額が同じままでも、金利が上がれば利息が増え、その分だけ元金に回るお金が減ります。
大手銀行の住宅ローンの説明でも、「金利が変更になっても、次回の見直しまで返済額は変わりません」に続けて、「元金と利息の内訳は変わります」と書かれています。
具体的な数字で見てみましょう。
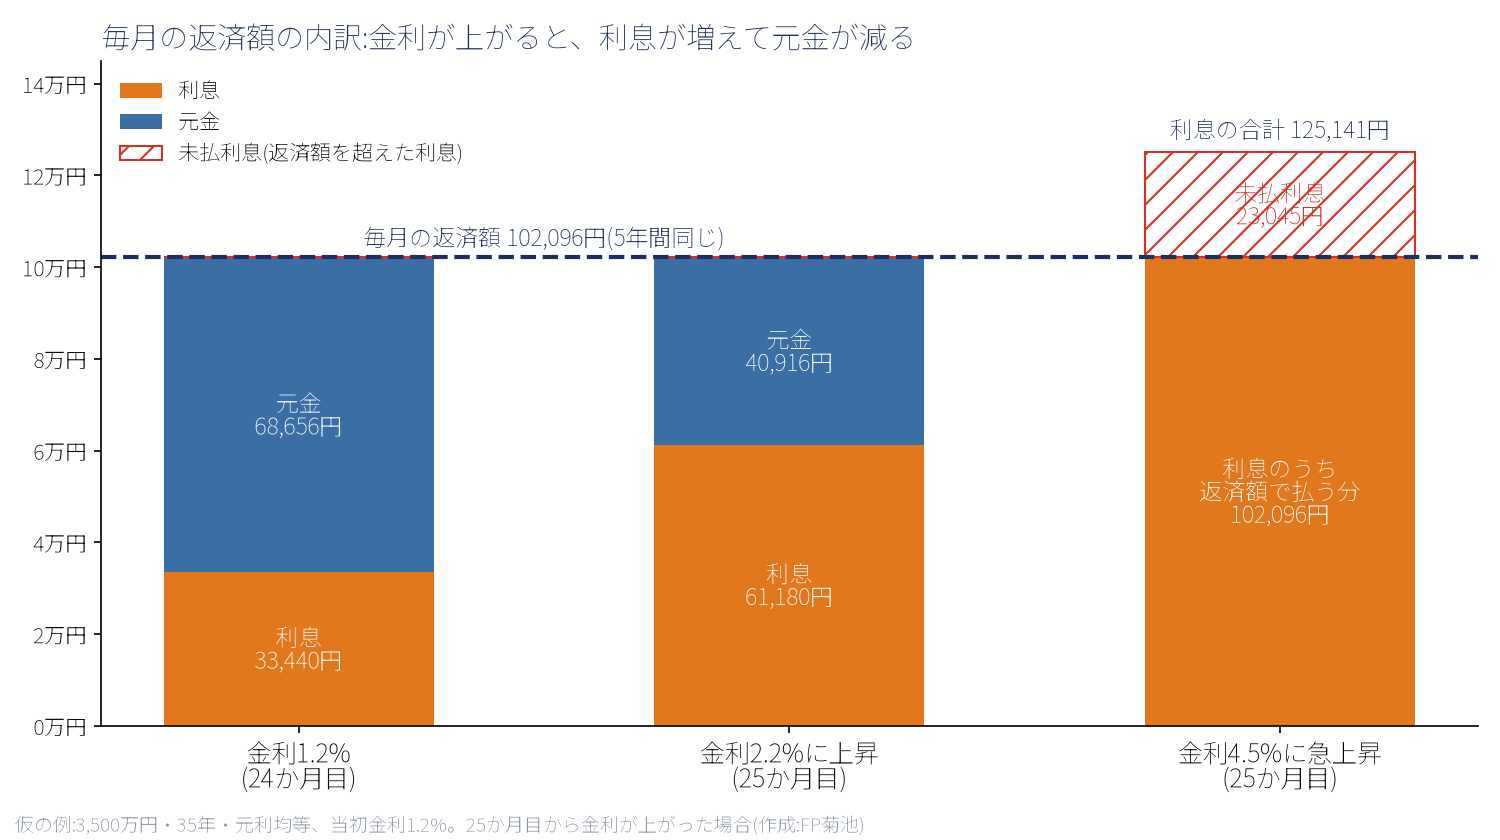
3,500万円を35年、当初金利1.2%で借りると、毎月の返済額は102,096円です。
2年が過ぎたところで、金利が2.2%に上がったとします。
| 金利1.2%(24か月目) | 2.2%に上昇(25か月目) | |
|---|---|---|
| 毎月の返済額 | 102,096円 | 102,096円 |
| うち利息 | 33,440円 | 61,180円 |
| うち元金 | 68,656円 | 40,916円 |
| 利息の割合 | 約33% | 約60% |
| 未払利息 | 0円 | 0円 |
返済額は同じなのに、元金の返済は月に27,740円減りました。
この場合、未払利息は発生していません。
増えた利息は、元金の返済が減ることで、きちんと支払われているのです。
※仮の例:3,500万円・35年・元利均等返済・ボーナス返済なし。
未払利息が発生するのは、どんなときか
未払利息が発生するのは、その月の利息が、毎月の返済額そのものを超えたときです。
上の図の右側は、金利が4.5%に急上昇した場合です。
利息は125,141円で、返済額の102,096円を上回っています。
このとき、返済額はすべて利息の支払いに充てられ、元金は1円も減りません。
そして、返済額を超えた23,045円が未払利息になります。
全国銀行協会の解説でも、未払利息が発生すると、返済額から元金に充当される金額はゼロになり、ローン残高が減らなくなると説明されています。
では、どのくらい金利が上がると未払利息が出るのでしょうか。
利息は「残高 × 金利 ÷ 12」ですから、次の金利を超えると未払利息が出ます。
未払利息が出る金利の目安 = 毎月の返済額 × 12 ÷ 借入残高
3,500万円・35年の例で計算すると、次のとおりです。
| 当初の金利(返済額) | 1年後 | 3年後 | 5年目の終わり |
|---|---|---|---|
| 0.6%(92,410円) | 3.25%超 | 3.44%超 | 3.63%超 |
| 0.9%(97,177円) | 3.42%超 | 3.60%超 | 3.80%超 |
| 1.2%(102,096円) | 3.58%超 | 3.76%超 | 3.96%超 |
表の見方を、当初0.6%で借りた場合で説明します。
この場合、毎月の返済額は92,410円で、5年ルールのもとでは5年間変わりません。
借りてから1年後には、残高は約3,410万円に減っています。
この時点の1か月分の利息は、「約3,410万円 × 金利 ÷ 12」です。
金利が3.25%を超えると、この利息が返済額の92,410円を上回り、上回った分が未払利息になります。
つまり表は、「借りてから1年後の時点で金利が3.25%を超えていたら、未払利息が発生する」という意味です。
3年後、5年目の終わりと進むにつれて目安の金利が上がるのは、返済額は同じでも、返済が進んで残高が減っていくからです。
残高が減れば、同じ金利でも利息は小さくなるので、未払利息が出るには、より高い金利が必要になります。
当初の金利が低いほど、毎月の返済額も小さくなるので、より低い金利で未払利息が出ます。
ご自身のローンも、返済予定表に書かれている返済額と残高で、この金利を計算できます。
ご自身の条件で、未払利息がいつ・いくらぐらい出るかは、未払利息シミュレーター(住まいとお金のノート)で試算できます。
当初の金利・返済した回数・今の金利と、これからの金利の動きを入れるだけで計算できます。
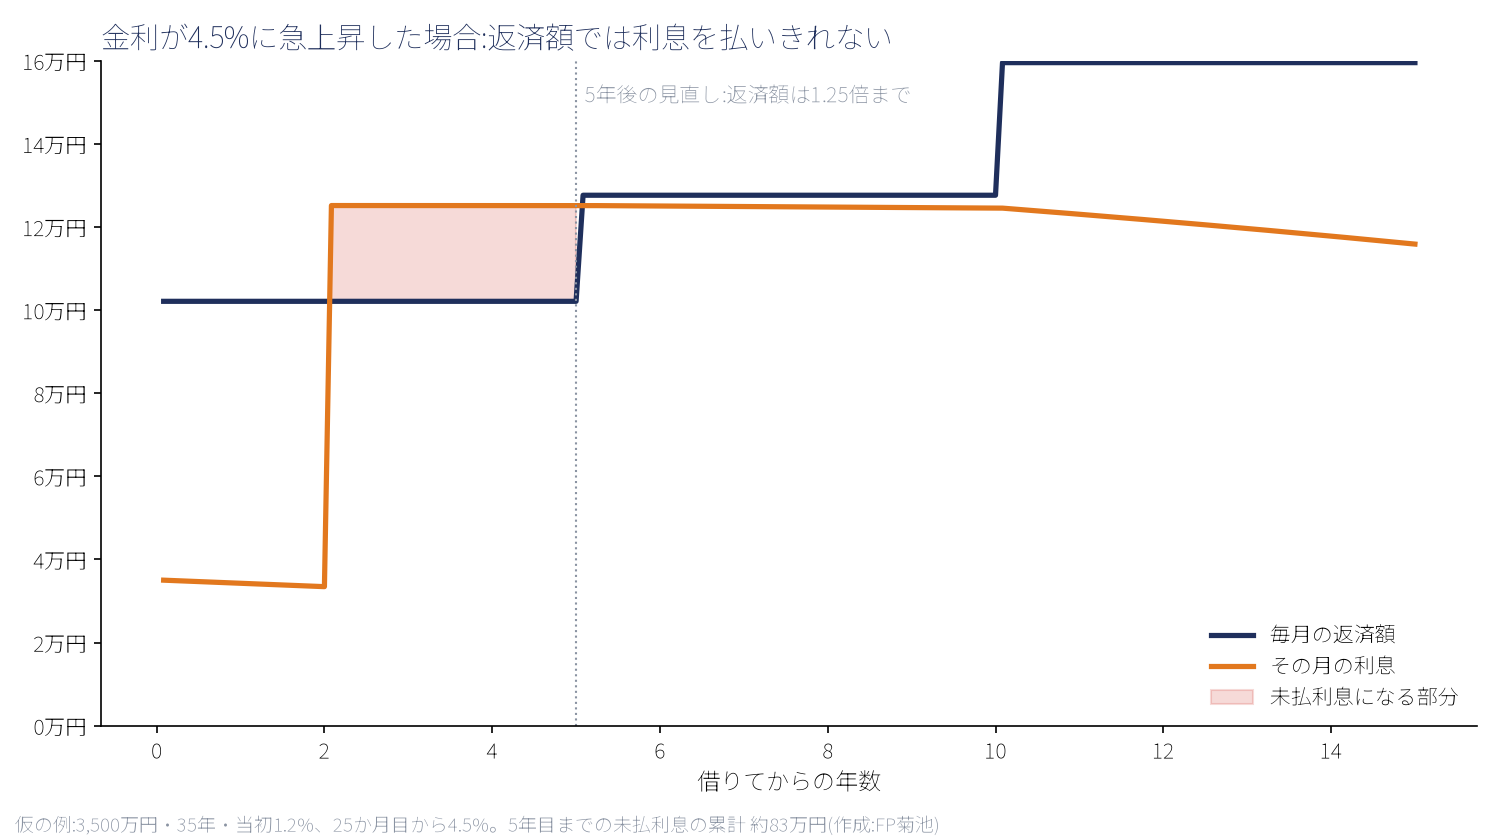
4.5%に上がった例では、毎月23,045円の未払利息が3年間続き、5年目が終わるまでに約83万円たまります。
その間、元金は減りません。
125%ルールと、たまった未払利息のゆくえ
6年目に返済額が見直されても、増えるのはそれまでの1.25倍までです。
4.5%の例では、返済額は102,096円から127,620円になります。
利息をわずかに上回るので、元金が少しずつ減り始めますが、それまでにたまった約83万円の未払利息は残ったままです。
もし利息が、1.25倍に上がった返済額さえ超えると、6年目以降も未払利息が出続けます。
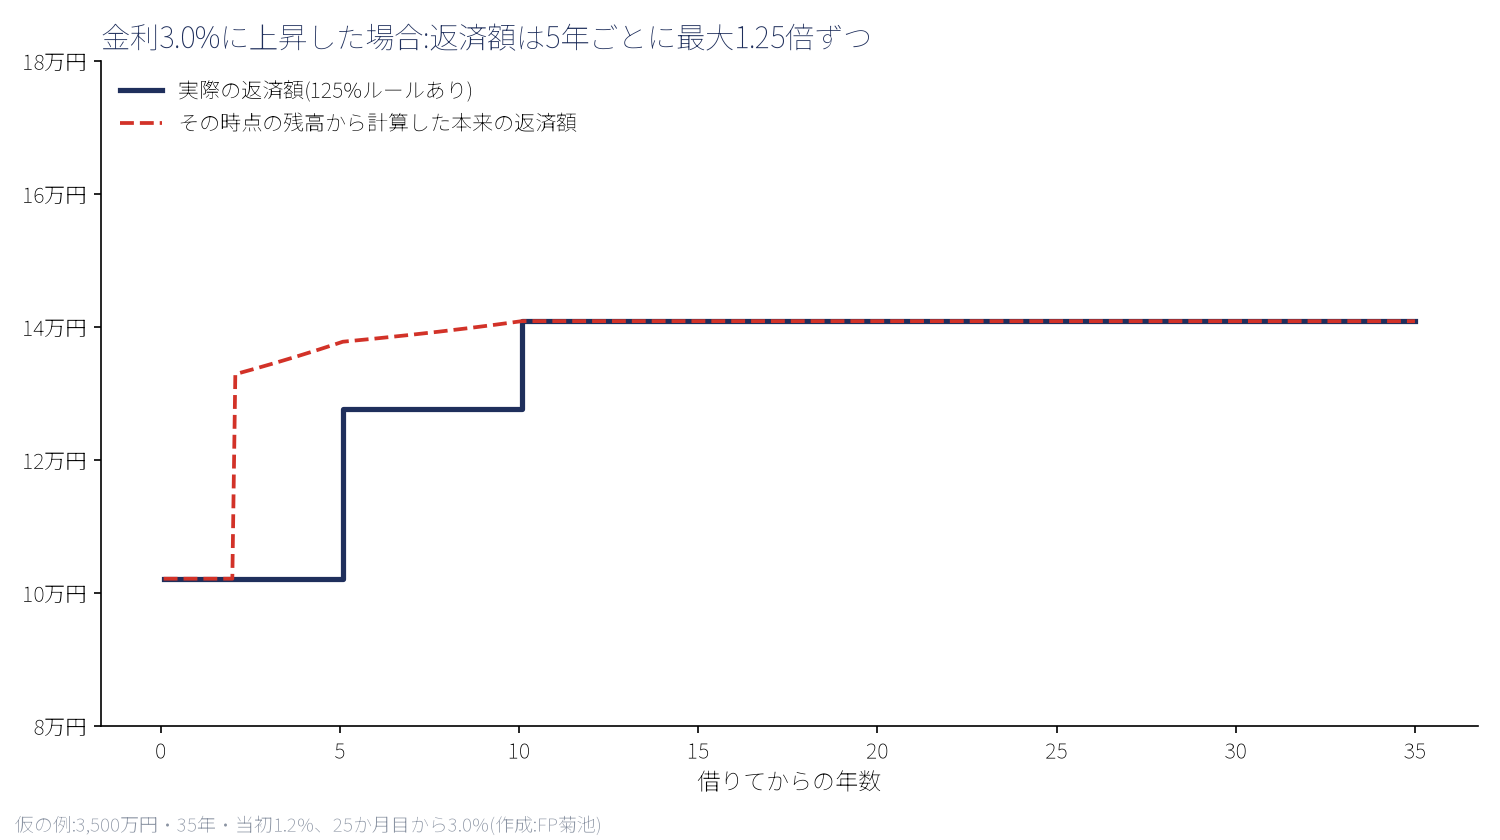
金利が3.0%に上がった例では、利息が返済額を超えないので、未払利息は出ません。
それでも、本来は月13万円台の返済が必要なところ、6年目からは127,620円までしか上がらず、本来の額に届かない間は、元金の減りが遅れます。
では、たまった未払利息はどうなるのでしょうか。
大手銀行の説明では、利息分だけで返済額を超えた場合、超過分は未払利息として翌月以降に繰り延べる、とされています。
全国銀行協会の解説によると、一般的に、未払利息にさらに利息がかかることはありません。
ただし、通常の返済とは別に支払わない限り、返済終了時まで蓄積されていき、通常の返済が終わっても、未払利息分が残る可能性もあります。
精算の方法は、金融機関によって異なります。
つまり、5年ルールも125%ルールも、負担を先送りする仕組みであって、利息そのものを減らすものではありません。
わたしは2009年からファイナンシャルプランナーとして住宅ローンのご相談をお受けしていますが、これまでのところ、ご相談者様で未払利息が発生しているケースはありません。
ただ、ご相談者様の多くは、1%を切る金利で変動金利型の住宅ローンを組んでいらっしゃいます。
上の表のとおり、当初の金利が低いほど、未払利息は低い金利で発生します。
このまま変動金利が上がり続け、3%台に達するようなことがあれば、未払利息が発生する例が一気に増える可能性があります。
変動金利型の住宅ローンを当初1%以下の金利で借りている方は、金利の上昇に警戒し、将来の繰上げ返済に備えて資金を準備しておくべきだと考えています。
借りる前・借りた後に確認すること
借りる前には、商品概要説明書で次の点を確認しましょう。
- 5年ルール・125%ルールがあるか
- 金利の見直しの時期と、返済額の見直しの基準日
- 未払利息が出たときの精算方法
借りた後は、金利が変わるたびに届く返済予定表で、返済額だけでなく、元金と利息の内訳を見ることが大切です。
大手銀行の案内でも、返済額とあわせて、元金・利息の内訳を確認するよう呼びかけています。
なお、ルールのない借り方(元金均等返済や、ルールを採用していない商品)では、金利が上がると返済額もそれに合わせて上がります。
家計への影響はすぐに出ますが、利息を先送りする未払利息の問題は生じにくくなります。
ルールがあるから安心、ないから不利、という話ではありません。
最後に
金利が上がっても、5年ルールのもとでは、5年間は返済額が変わりません。
でもその中では、利息が増え、元金の返済が減っています。
未払利息になるのは、利息が返済額そのものを超えた分だけです。
返済額が変わらないから大丈夫、ではなく、返済予定表の中身を見ること。
それが、金利が上がる時代の住宅ローンとの付き合い方です。
※試算は、3,500万円・35年・元利均等返済・ボーナス返済なし、当初金利1.2%の仮の例です。金利は25か月目に一度だけ変わるものとして単純化しています(実際は通常半年ごとに見直されます)。返済額は5年ごとに、その時点の元金残高・金利・残り期間で計算し直し、前の返済額の1.25倍を上限としました。未払利息は最後まで別にたまるものとし、未払利息に利息はかからないものとしています。実際の取扱いは金融機関によって異なります。
出典(2026年11月10日確認)
・一般社団法人全国銀行協会「変動金利住宅ローンの未払利息とは?」
・株式会社三菱UFJ銀行「住宅ローンの返済方法」
・楽天銀行株式会社「5年ルール、125%ルール」