
住宅ローン残高233兆円、7割が変動金利の家計リスク
住宅ローンを借りている人が、日本全体でどれくらいの金額を借りているか、ご存じでしょうか。
2026年3月末の住宅ローンの貸出残高は、約233.5兆円です。
統計で比べられる1989年度以降で、もっとも大きな金額になりました。
しかも、国土交通省「令和7年度 民間住宅ローンの実態に関する調査 結果報告書」によると、民間の金融機関の住宅ローンでは、残高の約7割が変動金利です。
日本銀行は政策金利を1.25%まで引き上げ、今後も引き上げていく考えを示しています。
今回は、日本銀行などの統計をグラフにしながら、金利の上昇が家計にどう響くのか、そして、どこで手を打つとよいのかを考えます。
住宅ローンの貸出残高は、233兆円を超えた
住宅金融支援機構は、銀行・信用金庫・労働金庫・農協・住宅金融支援機構など、業態ごとの住宅ローンの残高をまとめています。
国内銀行と信用金庫の数字は、日本銀行の統計をもとにしています。
住宅金融支援機構「業態別の住宅ローン新規貸出額及び貸出残高」によると、日本全体の個人向け住宅ローンの残高は、2025年度末(2026年3月末)で約233.5兆円でした。
前の年度末より2.8%増え、10年前の2015年度末(約183.2兆円)と比べると、約50兆円、27%の増加です。
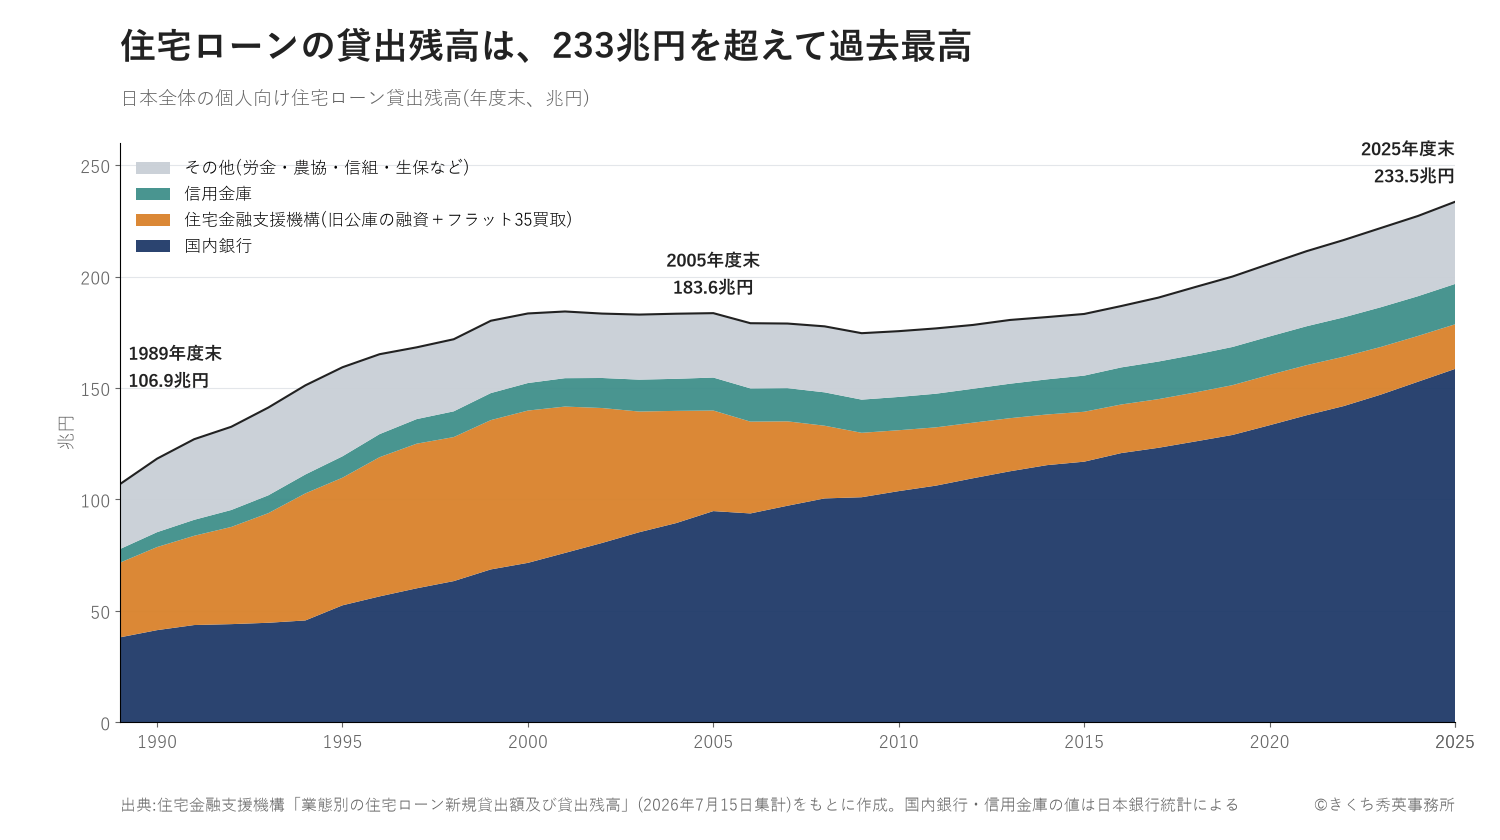
グラフを見ると、残高は2000年代の半ばにいったん横ばいになり、2010年ごろから再び増え続けています。
中身も変わりました。
1990年代までは、住宅金融公庫(いまの住宅金融支援機構)の融資が大きな割合を占めていました。
いまは国内銀行が約158.6兆円で、全体の約68%を占めています。
住宅ローンの主役が、公的な固定金利のローンから、民間の銀行のローンに移ってきたことがわかります。
日本銀行の統計でも、銀行の住宅ローンは増え続けている
日本銀行は、「貸出先別貸出金」という統計で、銀行や信用金庫が個人に貸している住宅資金の残高を、3か月ごとに公表しています。
日本銀行「貸出先別貸出金」によると、最新の2026年6月末では、国内銀行が約159.7兆円、信用金庫が約18.2兆円、合わせて約177.9兆円でした。
1年前と比べて3.6%の増加です。
20年前の2006年3月末(約109.6兆円)と比べると、約1.6倍になりました。
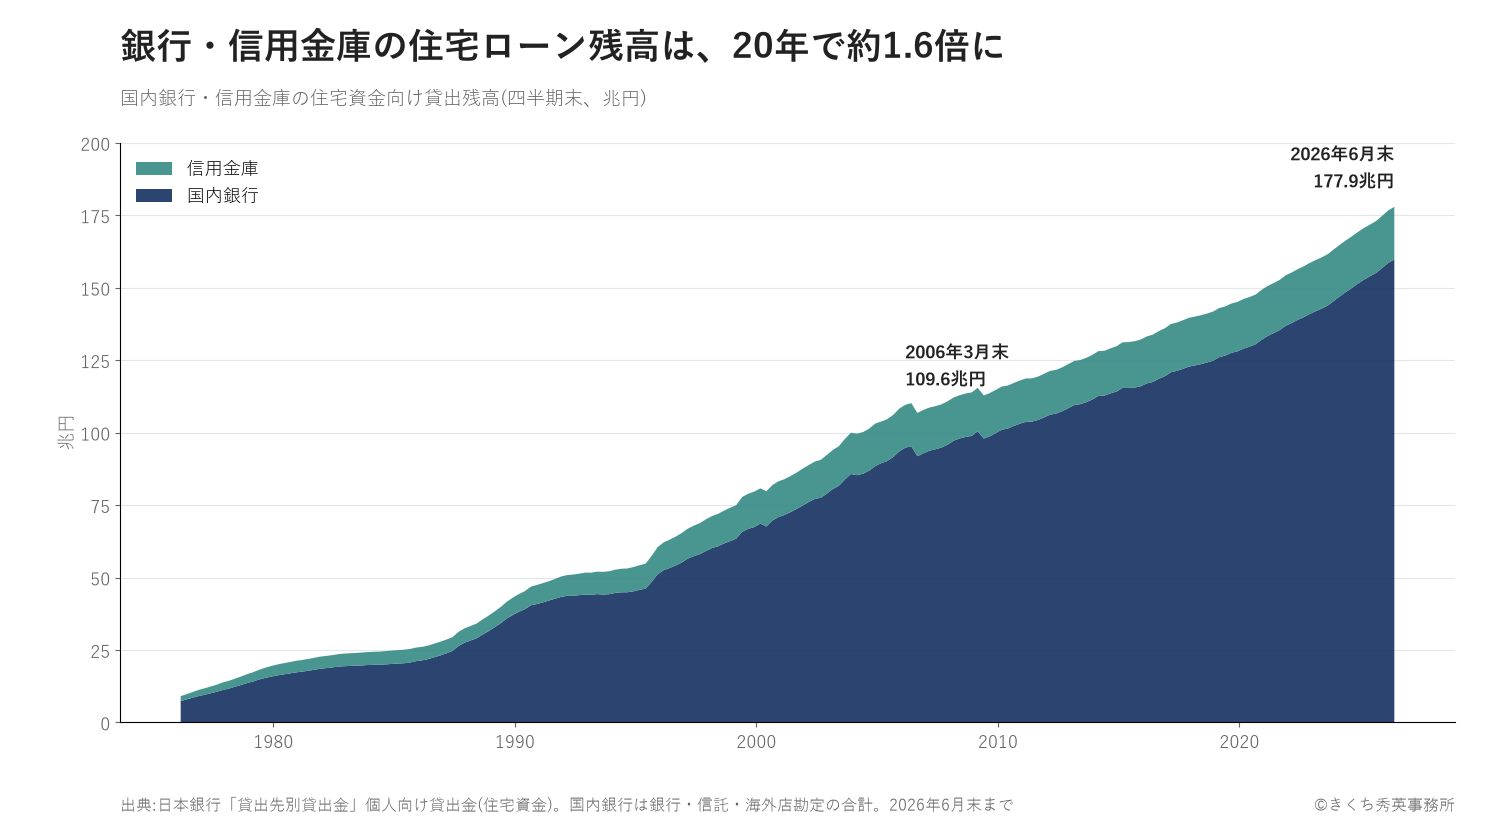
日本銀行「金融システムレポート(2026年10月号)」によると、残高が増えている理由は、物件価格の上昇で1件あたりの借入額が大きくなっていることです。
借入額が大きくなると、毎月の返済額を抑えるために返済期間を延ばす人が増えます。
同じレポートによると、地方銀行で新しく貸した住宅ローンのうち、返済期間が35年を超えるものが過半を占めています。
借りる金額は大きく、返し終わるまでの期間は長く。
これが、いまの住宅ローンの姿です。
残高の約7割が変動金利
国土交通省は毎年、民間の金融機関に住宅ローンの実態を調査しています。
国土交通省「令和7年度 民間住宅ローンの実態に関する調査 結果報告書」(2026年3月公表)によると、2024年度に新しく貸した住宅ローンのうち83.5%が変動金利型でした。
同じ報告書によると、貸出残高に占める変動金利型の割合は、2020年度末の61.9%から、2024年度末には70.8%まで上がっています。
この調査は、銀行・信用金庫・信用組合・労働金庫・農協など、民間の金融機関(2024年度末の残高で1,093機関が回答)を対象にしたものです。
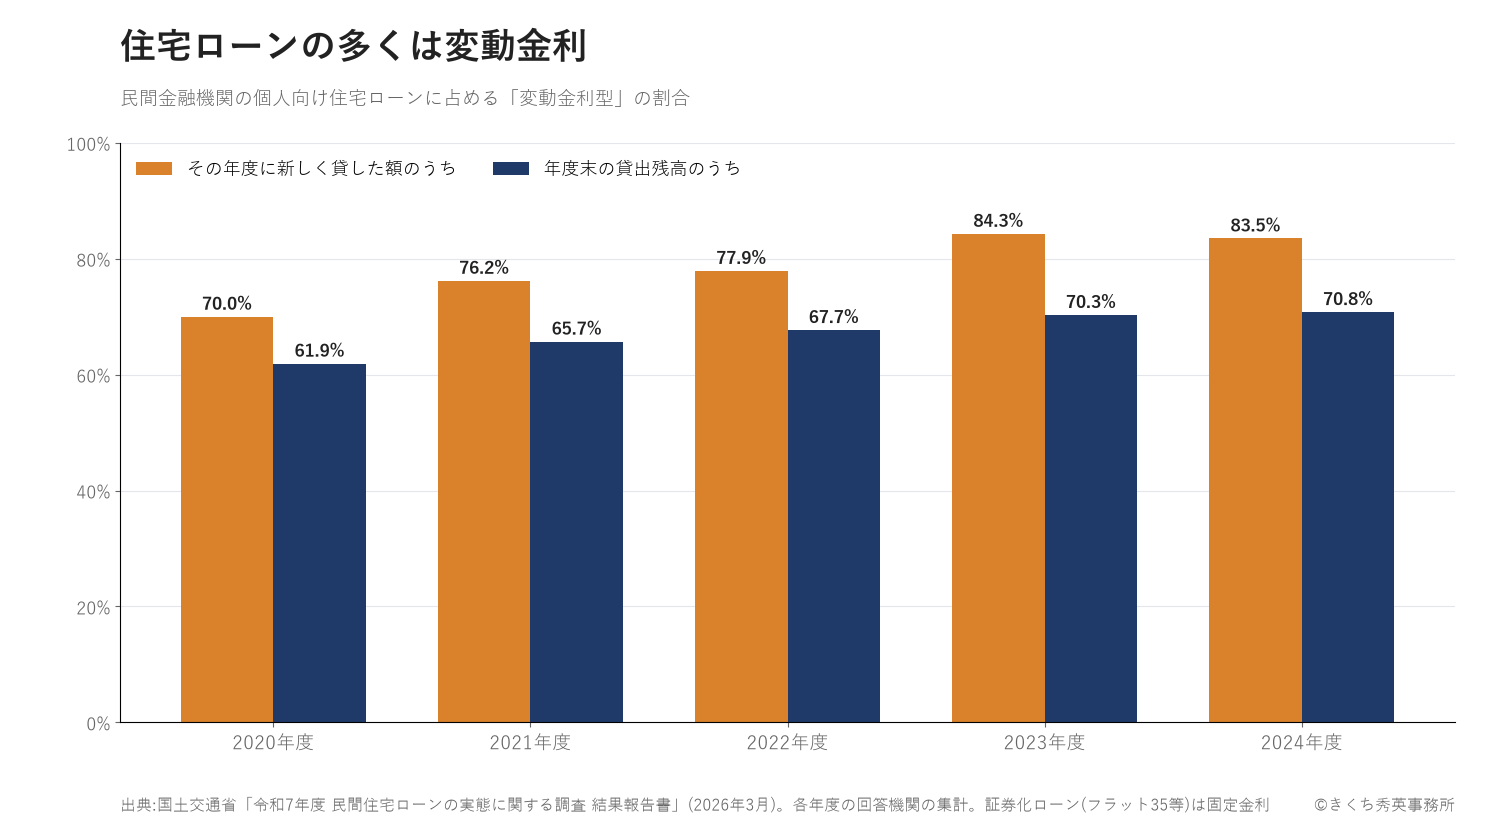
変動金利は、半年ごとなどに金利が見直されるローンです。
金利が低い時代には、固定金利より低い金利で借りられるため、多くの人が変動金利を選んできました。
ただし、市場の金利が上がれば、借りている人の金利も上がります。
233兆円を超える残高の大部分は民間の金融機関のローンで、国土交通省の同じ報告書によると、その約7割が変動金利です。
金利が上がったときに影響を受ける家計が、それだけ多いということです。
金利は上がる方向にある
日本銀行は、2024年3月にマイナス金利をやめてから、政策金利を段階的に引き上げてきました。
| 決定した月 | 政策金利(無担保コールレート・翌日物) |
|---|---|
| 2024年3月 | マイナス金利を解除(0〜0.1%程度) |
| 2024年7月 | 0.25%程度 |
| 2025年1月 | 0.5%程度 |
| 2025年12月 | 0.75%程度 |
| 2026年6月 | 1.0%程度 |
| 2026年9月 | 1.25%程度 |
日本銀行「金融市場調節方針の変更について」(2026年9月18日)によると、日本銀行は「経済・物価・金融情勢に応じて、引き続き政策金利を引き上げ」ていく考えです。
10月30日の会合では据え置きましたが、この考え方は変わっていません。
住宅金融支援機構「住宅ローン利用者の実態調査(2026年6月調査)」によると、今後1年間の住宅ローン金利について「現状よりも上昇する」と答えた人が71.3%で、もっとも多くなっています。
もちろん、金利の先行きを言い当てることはできません。
それでも、少なくとも「これまでのような超低金利に戻る」と考えて計画を立てるのは、危ういと言えます。
長期金利と短期金利のこれまでの動きは、「住宅ローン金利はなぜ上がる?長期金利と短期金利の推移で解説」で詳しく解説しています。
返済額はじわじわ増え、家計を圧迫していく
金利が上がると、返済額はどれくらい変わるのでしょうか。
3,500万円を35年、元利均等返済で借りた場合で比べてみます(仮の例)。
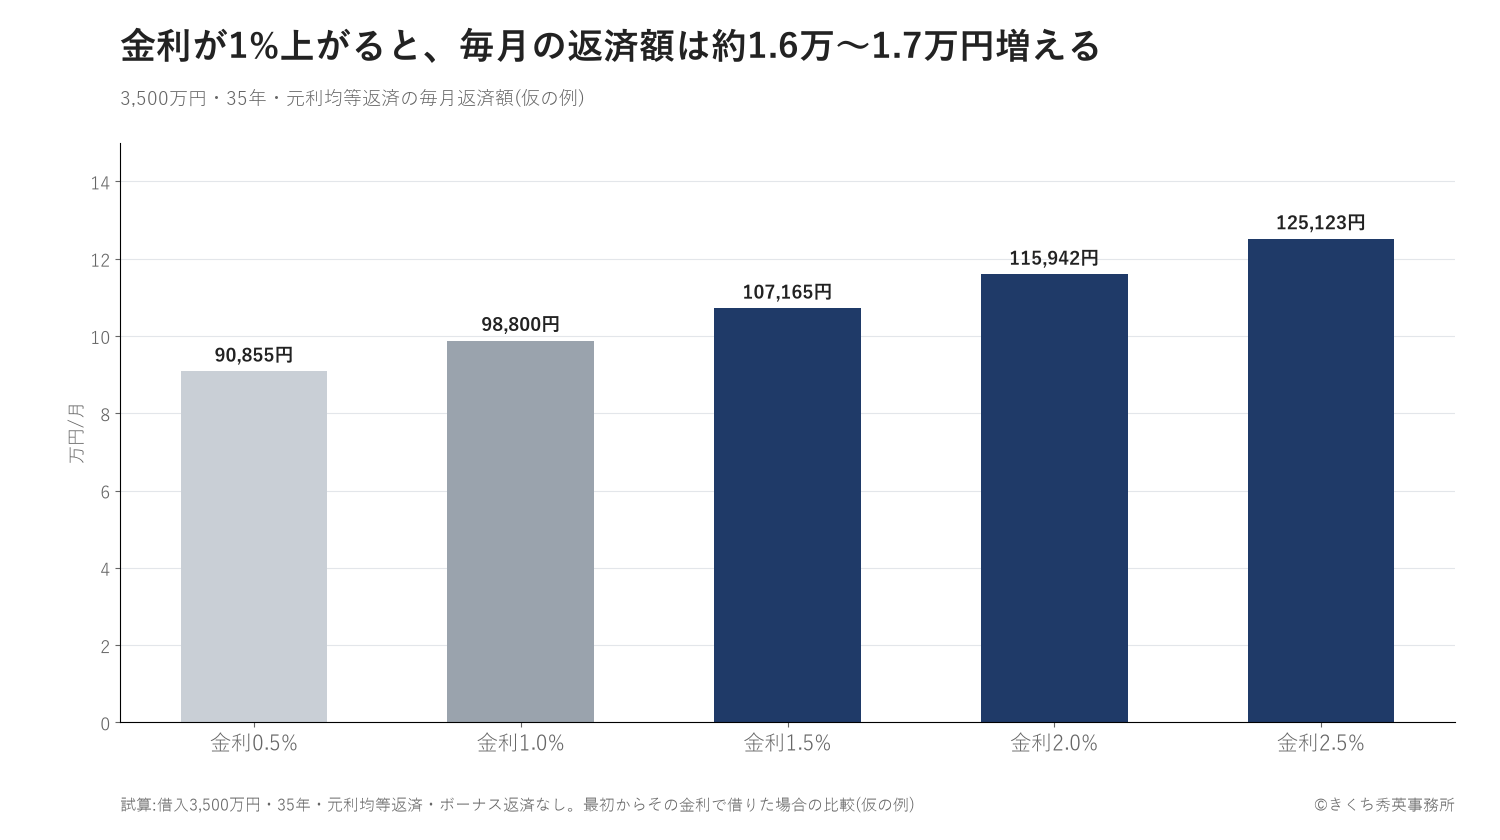
金利が0.5%から1.5%になると、毎月の返済額は約1.6万円、年間では約20万円増えます。
実際には、変動金利の多くに「5年ルール」「125%ルール」があり、金利が上がってもすぐには返済額が変わりません。
日本銀行「金融システムレポート(2026年10月号)」によると、実際に返済額が増えるローンは毎年2割程度にとどまります。
一方で、同じレポートによると、2026年度中に金利が見直される既存のローンは、返済額が中心値で毎月5千円程度増える見込みです。
しかも、5年ごとに返済額を見直すときには、それまでの5年間の金利の上昇分がまとめて反映されます。
金利の上昇が続けば、返済額は5年ごとに段階的に上がっていきます。
なお、同じレポートによると、最近の賃金の上昇は、返済の負担を和らげる方向に働いているとみられています。
ただ、賃金が上がるかどうかは、勤め先や仕事によって違います。
物価が上がって生活費も増えているなかで、住宅ローンの返済額まで増えていけば、家計への圧迫は避けられません。
とくに、借入額が大きい方、返済期間が長い方、教育費がかかる時期と重なる方は、影響が大きくなります。
返済額が変わらない間に何が起きているのかは、「変動金利の5年ルールと未払利息|増えた利息はどうなる?」で解説しています。
住宅ローン控除が終わったときに、繰上げ返済を考える
では、どこで手を打てばよいのでしょうか。
ひとつの目安になるのが、住宅ローン控除(住宅借入金等特別控除)の期間が終わるときです。
住宅ローン控除は、年末の住宅ローン残高の0.7%(入居した年によって異なります)を、所得税などから差し引く制度です。
控除を受けられる期間は、住宅の種類や入居した年によって、主に10年または13年です。
控除の期間中に繰上げ返済をすると、年末の残高が減るため、控除の額も減ります。
借りている金利が控除率より低ければ、払う利息より戻ってくる税金のほうが多いこともあります。
そのため、控除の期間中は、繰上げ返済を急がずに、手元にお金を残しておく考え方もあります。
ところが、控除の期間が終わると、この「税金が戻る」効果はなくなります。
残るのは、金利の負担だけです。
しかも、控除が終わる10年後・13年後には、借りたときより金利が上がっているかもしれません。
控除の期間が終わる時点は、繰上げ返済の効果がもっとも素直に出るタイミングと言えます。
仮の例で、効果を確かめてみます。
3,500万円を35年、当初の金利0.8%で借り、毎月の返済額は95,571円。
13年間の控除が終わった時点の残高は約2,313万円です。
14年目から金利が2.0%に上がったとすると、毎月の返済額は108,361円に増えます。
このとき、14年目のはじめに300万円を繰上げ返済した場合を比べました。
| 期間短縮型 | 返済額軽減型 | |
|---|---|---|
| しくみ | 毎月の返済額はそのままで、返済期間を短くする | 返済期間はそのままで、毎月の返済額を減らす |
| 毎月の返済額 | 108,361円(変わらない) | 94,305円(14,056円減る) |
| 返済期間 | 3年5か月短くなる | 変わらない |
| 減る利息の合計 | 約150万円 | 約71万円 |
利息を減らす効果が大きいのは期間短縮型です。
一方、返済額軽減型は、金利の上昇で増えた毎月の返済額を、借りたときの水準近くまで戻すことができます。
定年までに返し終えたいなら期間短縮型、毎月の家計を楽にしたいなら返済額軽減型、と目的で選びます。
ただし、繰上げ返済にお金を回しすぎて、手元のお金がなくなってしまっては本末転倒です。
病気や失業などに備えるお金、子どもの教育費、老後の資金は、先に確保しておきます。
繰上げ返済の手数料や、1回あたりの最低金額も、金融機関ごとに確認が必要です。
また、繰上げ返済のほかに、固定金利への借り換えや切り替えという選択肢もあります。
控除の期間が終わる1〜2年前から、残高・金利・家計の状況を見ながら準備しておくと、慌てずにすみます。
最後に
日本の住宅ローンの残高は233兆円を超え、その多くが変動金利です。
金利が上がる方向にあるいま、返済額の増加は、多くの家計にとって「これから」の問題です。
5年ルールがあるため、影響はすぐには目に見えません。
だからこそ、自分のローンの金利・残高・控除が終わる年を、一度確かめておいてください。
住宅ローン控除が終わるときは、繰上げ返済を考えるよい区切りになります。
金利が上がる時代は、借りたあとの見直しが、家計を守る力になります。
※返済額の試算は、借入3,500万円・返済期間35年・元利均等返済・ボーナス返済なしの仮の例です。繰上げ返済の試算は、当初13年間を金利0.8%、14年目以降を2.0%で一定とし、5年ルール・125%ルール、繰上げ返済手数料、保証料・団体信用生命保険料などは考慮していません。住宅ローン控除の控除率・控除期間・借入限度額は、入居した年や住宅の種類によって異なります。実際の金利や計算方法は金融機関によって異なります。
出典(2026年11月14日確認)
・独立行政法人住宅金融支援機構「業態別の住宅ローン新規貸出額及び貸出残高」(2026年7月15日集計)
・独立行政法人住宅金融支援機構「住宅ローン利用者の実態調査(2026年6月調査)」
・日本銀行「時系列統計データ検索サイト」貸出先別貸出金 個人向け貸出金(住宅資金)
・日本銀行「金融システムレポート(2026年10月号)」
・日本銀行「金融市場調節方針の変更について」(2026年9月18日)、「当面の金融政策運営について」(2026年10月30日)
・国土交通省「令和7年度 民間住宅ローンの実態に関する調査 結果報告書」(2026年3月)
・国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」